Jak działa RRSO i dlaczego jest ważniejsze niż oprocentowanie

Drewniany domek, rosnące stosy monet i zegar symbolizujące koszt kredytu w czasie

RRSO to jeden wskaźnik, który mówi więcej o faktycznym koszcie zobowiązania niż sama wysokość oprocentowania podana w reklamie. Poniżej wyjaśniamy, jak liczony jest ten parametr, co wchodzi w jego skład i dlaczego zestawianie ofert wyłącznie po stawce nominalnej prowadzi do błędnych wniosków. Pokazujemy też, na co zwrócić uwagę, gdy jedna z nich wygląda wyraźnie korzystniej […]

Jak sprawdzić czy firma pożyczkowa jest bezpieczna przed podpisaniem umowy

Lupa powiększająca tekst w starej gazecie, symbolizująca dokładne sprawdzanie informacji

Rejestr instytucji pożyczkowych i wpis do KRS Pierwszym krokiem jest ustalenie, czy dany podmiot w ogóle ma prawo udzielać pożyczek konsumenckich. Instytucje pożyczkowe działające zgodnie z przepisami podlegają wpisowi do rejestru prowadzonego przez Komisję Nadzoru Finansowego. Brak takiej adnotacji to sygnał ostrzegawczy, który powinien zakończyć dalsze rozmowy z daną firmą. Te same dane sprawdzisz też […]

Jak działa nadpłata kredytu hipotecznego i czy się opłaca

Kalkulator finansowy leżący na dokumentach z wyliczeniami obok długopisu

Na czym polega nadpłata kredytu hipotecznego Nadpłata kredytu hipotecznego to wpłata wyższa niż bieżąca rata, którą bank zalicza bezpośrednio na poczet pozostałego kapitału. Dzięki temu dług maleje szybciej, niż wynikałoby to z harmonogramu, a kolejne należności za korzystanie z pieniędzy liczone są już od mniejszej sumy. Mechanizm ten działa tak samo przy kredycie z oprocentowaniem […]

Jak wcześniej spłacić kredyt gotówkowy bez dodatkowych kosztów

Suwmiarka mierząca stos monet obok kalkulatora i dokumentów finansowych

Co oznacza wcześniejsza spłata kredytu gotówkowego Wcześniejsza spłata polega na oddaniu bankowi całości albo części pożyczonej sumy przed terminem wskazanym w umowie. Można oddać cały dług jednorazowo albo wpłacić dodatkową kwotę, zmniejszając w ten sposób wysokość rat lub czas trwania zobowiązania. Takie prawo przysługuje każdemu, kto zaciągnął kredyt gotówkowy, niezależnie od tego, w jakim banku […]

Czym różni się kredyt gotówkowy od pożyczki pozabankowej

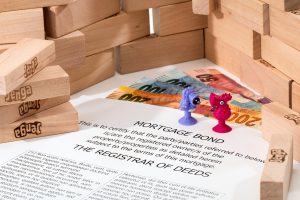
Dokument kredytu hipotecznego otoczony drewnianymi klockami i dwiema figurkami.

Dwa różne źródła finansowania Kredyt gotówkowy i pożyczka pozabankowa odpowiadają na podobną potrzebę – szybki dostęp do dodatkowych środków bez konkretnego celu zakupowego. Różnica zaczyna się już na poziomie instytucji, która udziela pieniędzy. Pierwszy produkt oferuje bank, działający pod nadzorem finansowym i na podstawie prawa bankowego. Druga opcja pochodzi od firmy spoza tego sektora, która […]

Czy nadpłata kredytu hipotecznego się opłaca

Rosnące stosy monet obok drewnianego modelu domku symbolizujące oszczędności na kredyt hipoteczny

Na czym polega nadpłata kredytu hipotecznego Nadpłata kredytu hipotecznego to wpłata wyższej kwoty niż wynika z harmonogramu, przeznaczona na szybsze zmniejszenie zadłużenia. Środki trafiają na kapitał, a nie na odsetki, dzięki czemu dalsze raty liczone są od niższej podstawy. Dokładne reguły znajdują się w umowie kredytowej i tam trzeba sprawdzić, czy bank nakłada ograniczenia co […]

Czym różni się wkład własny od zdolności kredytowej

Model domku z czerwonym dachem obok kluczy symbolizujący kredyt hipoteczny

Wkład własny i zdolność kredytowa to dwa warunki, które bank sprawdza przy wniosku o finansowanie zakupu nieruchomości, ale dotyczą zupełnie innych rzeczy. Pierwszy to pieniądze, które sam wnosisz do transakcji – masz je albo musisz je zgromadzić. Druga to ocena, czy stać Cię na spłatę zobowiązania przy Twoich dochodach i wydatkach. Poniżej wyjaśniam, czym różnią […]

Jak poprawić zdolność kredytową przed wnioskiem o kredyt hipoteczny

Drewniany domek, klucze i dokument kredytowy na niebieskim tle symbolizują kredyt hipoteczny.

Bank ocenia zdolność kredytową na podstawie dochodów, zobowiązań i historii spłat, a wynik tej analizy decyduje o tym, czy w ogóle dostaniesz hipotekę i na jaką kwotę możesz liczyć. Zanim złożysz wniosek, samodzielnie poprawisz kilka elementów, które bank bierze pod uwagę. Sprawdź swoją historię w BIK zanim zrobi to bank Biuro Informacji Kredytowej gromadzi dane […]

Jak sprawdzić swoją historię w BIK samodzielnie

Laptop wyświetlający wykres i dane finansowe na ekranie

Po co zaglądać do własnej historii kredytowej Raport z Biura Informacji Kredytowej pokazuje, jak wygląda Twoja historia spłat zobowiązań w oczach banków i firm pożyczkowych. Zanim złożysz wniosek o gotówkówkę czy sprawdzisz jak przejść przez formalności hipoteczne, dobrze jest wiedzieć, co instytucja finansowa zobaczy po drugiej stronie. Sprawdzenie własnych danych pozwala wychwycić błędy, nieaktualne zapisy […]

Jak negocjować oprocentowanie kredytu hipotecznego

Uścisk dłoni biznesowy nad dokumentami z wykresami finansowymi na biurku

Z czego faktycznie składa się oprocentowanie Oprocentowanie kredytu hipotecznego to suma dwóch elementów: wskaźnika referencyjnego, który stanowi punkt odniesienia, oraz marży, czyli zarobku instytucji na danej umowie. Negocjować można jedynie tę drugą wartość, bo pierwsza ustalana jest niezależnie i zmienia się razem z sytuacją rynkową. Mechanizm działania WIBOR-u dobrze jest poznać, zanim siądziesz do spotkania […]